Assurance véhicules récréatifs
Moto, VTT, motoneige ou véhicule de vacances : indiquez ce que vous utilisez et comment vous en profitez pour préparer votre demande d’assurance.
Vos véhicules récréatifs et vos habitudes de sortie.
Un échange centré sur votre réalité.
Un courtier vous accompagne pour examiner vos besoins.
Étape 1 sur 2
Vos coordonnées servent à traiter votre demande.
Vérifiez votre boîte de réception ainsi que vos courriels indésirables.
Merci. Votre plage de contact souhaitée est indiquée ci-dessous.
Vous présentez votre situation
Un courtier examine vos besoins
Vous discutez des protections possibles


Comprendre. Choisir. Avancer.
Motorisé, roulotte, tente-roulotte, VTT, côte-à-côte, motoneige ou moto : vos véhicules de loisir ne présentent pas tous les mêmes risques. Union Assurances vous aide à distinguer la responsabilité civile obligatoire, les dommages à votre véhicule, les équipements, le remisage et les usages particuliers pour demander une soumission d'assurance véhicules récréatifs adaptée à votre réalité au Québec.
Une roulotte tractée ne s'assure pas comme un motorisé qui circule sur la route. Une motoneige, un VTT et une moto routière obéissent aussi à des règles distinctes. La bonne classification est le point de départ.
Au Québec, le propriétaire d'un véhicule hors route doit détenir une assurance responsabilité civile d'au moins 1 000 000 $. Les règles ne sont pas identiques pour tous les autres véhicules.
Les dommages à votre propre véhicule ne sont pas automatiquement inclus dans une garantie de responsabilité civile. Examinez séparément vol, incendie, collision, renversement et autres causes de dommages.
Auvent, panneaux solaires, coffre, accessoires de motoneige, remorque et biens à bord : leurs montants assurables et leur couverture pendant l'entreposage doivent être vérifiés au contrat.
Camping saisonnier, voyage aux États-Unis, véhicule modifié, conducteur occasionnel, location à autrui ou utilisation professionnelle : ces détails peuvent changer les conditions et l'assurabilité.
Décrivez votre situation dans le formulaire. Votre demande permettra à un courtier de mieux comprendre vos besoins et de discuter des protections possibles avec vous.
Explorer nos solutions
Explorez les protections adaptées aux différentes activités de votre secteur.
Dans cette section
Un été en motorisé, une roulotte au terrain de camping, une randonnée en côte-à-côte, une sortie en motoneige ou une promenade en moto : ces expériences ont un point commun, le plaisir de partir. Mais une assurance véhicules récréatifs n’est pas un produit unique. Les risques, les garanties applicables et les obligations légales changent selon que votre véhicule roule sur la route, est remorqué, emprunte des sentiers ou sert d’habitation temporaire.
Vous avez peut-être déjà une assurance automobile, habitation ou responsabilité civile. Cela ne veut pas dire que votre véhicule de loisir est automatiquement couvert contre le vol, l’accident, l’incendie ou un dommage causé à autrui. Avant de vous fier à un contrat existant, il faut identifier le véhicule, son immatriculation, son usage, son lieu de remisage et les exclusions de vos polices.
Union Assurances est un cabinet de courtage en assurance de dommages. Nous aidons les particuliers à présenter leur situation clairement et à examiner les options qui peuvent être proposées par les assureurs avec lesquels nous travaillons. Notre objectif est de vous aider à comparer des protections réellement comparables, pas d’affirmer qu’un prix promotionnel convient à toutes les personnes et à tous les véhicules.
Cette catégorie réunit plusieurs familles de véhicules, mais toutes ne demandent pas la même analyse. Voici comment orienter une demande de soumission. Les exemples sont indicatifs : l’assureur confirme l’admissibilité, le type de police et les garanties applicables.
| Votre véhicule | Exemples | Point de protection à vérifier en priorité |
|---|---|---|
| Motorisé | Classe A, B ou C; autocaravane; fourgon aménagé | Responsabilité liée à la circulation, dommages au véhicule et à ses aménagements, contenu, voyages, remisage. |
| Roulotte tractée | Roulotte de voyage, fifth wheel/sellette, tente-roulotte, mini-roulotte | Assurance de la remorque elle-même, vol, intempéries, installations et responsabilité au camping. |
| Roulotte installée à l’année | Roulotte fixe ou stationnaire sur terrain loué | Occupation, responsabilité des lieux, terrasse et constructions annexes, valeur de remplacement, dégâts d’eau. |
| Véhicule hors route | VTT/quad, côte-à-côte/autoquad, motoneige, certaines motos hors route | Responsabilité civile de 1 M$ minimum, dommages au véhicule, vol, remorque, blessures et usage des sentiers. |
| Moto de route et trois-roues | Motocyclette, scooter, Spyder ou autre véhicule routier admissible | Règles de circulation et d’immatriculation, responsabilité civile, garanties de dommages, remisage saisonnier. |
Bon réflexe : une maison mobile installée de façon permanente et une roulotte résidentielle ne sont pas nécessairement classées comme des véhicules récréatifs. L’usage et les caractéristiques de construction peuvent les rapprocher de l’assurance habitation. Consultez aussi notre guide de l’assurance habitation. Les bateaux et motomarines, quant à eux, font l’objet d’une analyse nautique distincte; la présente page se concentre sur les véhicules terrestres.
Un motorisé réunit des fonctions de transport et de séjour. Le véhicule peut avoir besoin d’une assurance automobile tenant compte de son usage récréatif, de son poids et de sa valeur, mais ses installations de camping ajoutent des enjeux que l’on ne retrouve pas dans une voiture ordinaire : plomberie, réservoirs, système électrique, cuisine, auvent, panneaux solaires, accessoires de toit ou aménagements permanents.
Les motorisés classe A sont généralement de grandes autocaravanes sur châssis de type autocar, les classes B sont souvent des fourgons aménagés et les classes C possèdent fréquemment une partie habitable au-dessus de la cabine. Ces appellations décrivent une configuration commerciale, mais ne suffisent pas à établir les garanties ou les règles de conduite applicables. Le permis nécessaire dépend notamment du véhicule et de la réglementation; la SAAQ présente les classes de permis.
Une assurance de motorisé peut être envisagée pour plusieurs risques, selon les offres : responsabilité civile, collision ou renversement, dommages sans collision, vol, vandalisme, incendie, bris de vitres et équipements fixes. Certains contrats spécialisés proposent des protections relatives au contenu, aux effets personnels, à l’assistance, au rapatriement ou aux frais d’urgence après un sinistre couvert. Aucune de ces protections accessoires ne doit être présumée incluse sans avoir lu la soumission et les conditions particulières.
Si vous passez plusieurs mois par année dans votre véhicule ou si vous y habitez à temps plein, déclarez-le. Un motorisé utilisé deux semaines par an n’est pas évalué comme un VR qui devient votre résidence principale ou qui passe l’hiver aux États-Unis. Un fourgon converti par son propriétaire mérite également une description exacte des modifications, avec factures et photographies de préférence.
La roulotte de voyage et la caravane à sellette (fifth wheel) sont tractées par un véhicule motorisé. La responsabilité civile découlant de leur circulation peut relever, dans certaines circonstances, de l’assurance du véhicule tracteur, mais cela ne signifie pas que les dommages à la roulotte sont couverts par la police de l’automobile. Un vol de roulotte, un arbre qui tombe sur le toit ou un incendie dans l’unité peuvent nécessiter des garanties propres à la roulotte. Le contenu, les auvents, le toit, les installations et les équipements ne sont pas automatiquement couverts à pleine valeur.
Une tente-roulotte est souvent plus légère et moins coûteuse qu’une grande roulotte, mais elle reste exposée aux vents violents, aux accidents lors du transport, au vol et aux dégâts d’eau. Pour une mini-roulotte ou une remorque aménagée artisanale, la construction et l’homologation peuvent compter dans l’analyse d’admissibilité. Un campeur porté, fixé à la boîte d’une camionnette, demande aussi une vérification spécifique de la valeur et de la manière dont la protection s’articule avec le véhicule porteur.
La roulotte fixe stationnée à l’année sur un terrain de camping peut être utilisée comme résidence de vacances. Le risque ressemble alors, par certains aspects, à celui d’une petite habitation : dommages aux biens, responsabilité des occupants, éléments attachés, installations et périodes d’absence. Une terrasse, un cabanon, une véranda ajoutée ou un toit permanent doivent être déclarés; leur couverture dépend du libellé de la police. Le simple fait de payer des frais de camping ou de posséder une assurance habitation ailleurs ne remplace pas nécessairement une assurance pour la roulotte.
Pour un sujet plus ciblé, consultez nos pages existantes roulotte et motorisé et roulotte fixe. Ces articles seront progressivement reliés à cette nouvelle catégorie.
Au Québec, les véhicules hors route, ou VHR, comprennent notamment des VTT, des motoquads, des autoquads/côte-à-côte et des motoneiges. Le propriétaire doit détenir une assurance de responsabilité civile d’au moins 1 000 000 $. C’est le minimum actuellement indiqué par le gouvernement du Québec et par la SAAQ. Attention aux anciens articles sur Internet qui mentionnent encore 500 000 $ : ce montant ne correspond pas à la règle actuelle générale pour les propriétaires de VHR.
Une assurance responsabilité civile protège contre certaines réclamations pour dommages causés à autrui par votre véhicule, selon les conditions de la police. Elle ne rembourse pas, par sa seule existence, votre VTT si vous le renversez, votre motoneige si elle est volée ou votre côte-à-côte s’il est détruit dans un incendie. Les garanties de dommages matériels sont à examiner séparément.
La distinction est encore plus importante pour les blessures du conducteur. Contrairement à plusieurs accidents de la route couverts par le régime public, un accident de motoneige ou de VTT n’ouvre généralement pas droit aux indemnités corporelles de la SAAQ, sauf exceptions prévues, notamment lorsqu’un véhicule en mouvement couvert par le régime est impliqué. Une immatriculation de VHR ne crée pas, à elle seule, cette couverture. Voir les exclusions expliquées par la SAAQ. Des protections privées d’accident, d’invalidité ou d’autres protections personnelles peuvent donc mériter une discussion distincte avec le professionnel compétent.
Les sentiers fédérés exigent généralement un droit d’accès valide lorsque celui-ci est applicable. L’assurance éventuellement associée à un droit d’accès doit être examinée attentivement : son montant, sa portée, ses conditions et son articulation avec vos contrats privés peuvent varier. Une vignette de sentier n’est pas une preuve que le véhicule lui-même est assuré contre le vol ou la collision, ni un remplacement automatique de toutes les protections utiles.
Avant de demander une soumission pour un VHR, préparez la marque, le modèle, l’année, le numéro de série, la puissance ou la cylindrée, la valeur, les accessoires, le lieu d’entreposage et l’usage. Précisez si vous vous déplacez uniquement sur votre terrain, dans des sentiers permis, à un chalet, pour la chasse ou pour des travaux : une activité commerciale ou professionnelle peut modifier l’assurance requise.
Explorez nos pages dédiées à l’assurance VTT et à l’assurance motoneige. Pour une comparaison réellement utile, demandez un prix pour le même montant de responsabilité, les mêmes franchises et les mêmes protections de vol et de collision.
Une moto immatriculée pour circuler sur la route n’est pas automatiquement assimilée à un quad ou à une motocyclette tout-terrain. Le régime d’assurance automobile et les obligations de conduite routière peuvent s’appliquer. Les motos, scooters et véhicules à trois roues présentent aussi des différences de classification, d’immatriculation et de permis. Pour les vérifier, consultez la SAAQ.
Une moto de tourisme utilisée pour traverser le Québec, une sportive, un scooter urbain, un véhicule de collection ou un trois-roues récréatif n’ont pas tous le même profil de risque. Vous pouvez notamment examiner les dommages au véhicule, le vol, les accessoires ajoutés, les vêtements de protection lorsque l’assureur offre cette garantie, l’assistance, les franchises et le remisage. Les conducteurs réguliers ou occasionnels et les transformations doivent être déclarés.
La couverture de vos blessures doit aussi être évaluée dans le bon cadre. Les accidents de motocyclette routière et les accidents de motoneige hors route ne se traitent pas de façon identique. Pour une analyse plus précise, voyez notre page assurance moto.
Les intitulés varient selon les assureurs et les types de véhicules. Sur certains véhicules routiers, la police automobile du Québec et ses avenants sont pertinents; sur une roulotte stationnaire, un produit spécialisé ou de type habitation peut être utilisé. Le tableau ci-dessous sert à poser les bonnes questions, pas à garantir l’inclusion universelle d’une protection.
| Protection à examiner | Exemple de besoin | Ce qu’il faut vérifier |
|---|---|---|
| Responsabilité civile | Votre véhicule endommage un bien ou cause un préjudice à une autre personne. | Minimum légal selon le véhicule, montant choisi, territoire, personnes assurées, limites et exclusions. |
| Collision ou renversement | Votre motorisé est endommagé dans une collision; votre côte-à-côte se renverse. | Garantie achetée, franchises, utilisation admissible et conditions applicables. |
| Vol, incendie et autres dommages | Motoneige volée, roulotte incendiée ou VR endommagé par une tempête. | Causes assurées, conditions d’antivol, valeur indemnisable et exclusions. |
| Contenu et accessoires | Auvent, batteries, GPS, équipement de camping ou biens personnels à bord. | Biens fixes ou amovibles, sous-limites, déclaration des ajouts, preuves de valeur. |
| Remisage et assistance | Véhicule inutilisé l’hiver, panne en voyage, transport d’urgence. | Maintien du vol et de l’incendie, suspension éventuelle, frais et limites de l’assistance. |
| Occupation et responsabilité des lieux | Roulotte fixe, terrain saisonnier ou VR occupé pendant plusieurs mois. | Usage habitation, responsabilité au camping, annexes, occupation prolongée, location à autrui. |
Pour les véhicules auxquels s’applique la police automobile québécoise, des avenants peuvent notamment modifier certaines garanties : le F.A.Q. no 16 concerne la suspension de garanties pendant le remisage, le no 17 leur remise en vigueur et le no 32 les véhicules à but uniquement récréatif. Leur présence et leurs effets doivent être analysés au contrat, sans supposer qu’ils s’appliquent à tout véhicule de loisir. L’AMF publie les formulaires d’assurance automobile et les avenants en vigueur.
La prime d’assurance d’un motorisé, d’une roulotte, d’un VTT ou d’une motoneige ne se calcule pas en appliquant un tarif unique à tous les véhicules. Les assureurs évaluent un ensemble de caractéristiques. Une publicité annonçant un montant annuel « à partir de » peut correspondre à un véhicule, un profil et des garanties qui ne ressemblent pas du tout aux vôtres. Il est plus utile d’obtenir une soumission personnalisée avec les mêmes garanties de référence que de choisir le chiffre le plus bas sur une page Internet.
Deux motorisés de même modèle peuvent ainsi coûter différemment à assurer si l’un demeure à l’année au Québec et l’autre passe plusieurs mois sur la route aux États-Unis. Deux motoneiges identiques ne présentent pas la même situation si l’une est remisée dans un garage verrouillé et l’autre dans une remise éloignée sans protection. Déclarer ces détails correctement permet d’éviter une soumission artificiellement avantageuse qui pourrait devenir problématique au moment d’une réclamation.
Il existe plusieurs pistes à examiner avec un courtier, selon l’assureur et votre dossier. Elles ne donnent pas toutes lieu à un rabais et certaines comportent des compromis importants.
Un exemple simple : un propriétaire voit une proposition à 280 $ par année et une autre à 360 $. Sans savoir si la première exclut les collisions, fixe une franchise de 2 000 $ ou limite les accessoires, il est impossible de conclure qu’elle est « meilleure ». Ces chiffres sont un exemple fictif de méthode de comparaison, pas des prix de marché ni une estimation pour votre véhicule.
Il faut distinguer le fait de ne pas circuler et le fait de ne plus courir de risque. Une moto remisée reste susceptible d’être volée; une motoneige entreposée peut être endommagée par un incendie; une roulotte laissée sur un terrain peut subir les conséquences d’un vent violent ou d’une infiltration d’eau. Les garanties pertinentes dépendent de la police, du type d’entreposage, des exclusions et des mesures prévues.
Les avenants de remisage, lorsqu’ils sont disponibles, peuvent suspendre certaines garanties pendant une période déterminée. Ils ne doivent jamais être appliqués mécaniquement sans vérifier ce qui reste en vigueur et la procédure de réactivation. Pour un véhicule routier qui doit reprendre la route, la remise en vigueur doit être confirmée avant de conduire. Pour une motoneige, rappelez-vous également l’obligation légale de responsabilité civile applicable au propriétaire d’un VHR.
Avant l’hiver, prenez des photographies du véhicule et de ses accessoires, notez le numéro de série, retirez les objets de valeur transportables, protégez les ouvertures et entretenez les systèmes de chauffage, de plomberie et de batterie conformément aux instructions du fabricant. Un bon entretien peut diminuer les risques, sans remplacer les garanties contractuelles.
C’est l’une des questions les plus importantes en camping. Un tuyau qui éclate subitement, une canalisation gelée, un joint de toit qui laisse passer l’eau depuis des mois et une inondation du terrain ne représentent pas la même cause de perte. Une assurance qui prévoit certains dommages d’eau ne garantit pas nécessairement l’infiltration graduelle, le défaut d’entretien, la moisissure ou les inondations.
Demandez quelles causes d’eau sont comprises, quelles exclusions s’appliquent aux joints et au calfeutrage, quels travaux d’entretien sont attendus et comment se calculent les franchises. Si vous achetez un VR usagé, vérifiez les traces d’humidité, le plancher, les coins de toit, les fenêtres et les réparations antérieures. Conservez les preuves d’entretien : elles sont utiles pour gérer le risque et documenter le dossier en cas de sinistre.
Les structures additionnelles d’une roulotte fixe méritent le même soin. Une toiture secondaire, une rallonge, une galerie ou une remise non déclarée pourrait ne pas bénéficier de la protection que vous imaginez. Un contrat habitation pour votre maison principale ne couvre pas nécessairement ces ajouts au camping.
Votre VR contient parfois davantage que du matériel de camping. Des vélos électriques, ordinateurs, téléviseurs, vêtements, outils, panneaux solaires, batteries supplémentaires et accessoires spécialisés peuvent représenter plusieurs milliers de dollars. Les biens fixés au véhicule et les effets personnels amovibles ne sont pas toujours traités de la même façon. Un auvent ou une antenne pourrait avoir une limite différente d’un vélo transporté dans une soute.
Demandez si les effets sont couverts par la police du véhicule, par votre assurance habitation ou par une protection additionnelle. Vérifiez les franchises, plafonds, exclusions et conditions de vol. Pour un VTT ou une motoneige, renseignez-vous sur les accessoires ajoutés, les chenilles, les lames, les coffres, les GPS, les vêtements de protection et les remorques : ne supposez pas qu’ils suivent automatiquement la valeur du véhicule déclarée à l’assureur.
La valeur à neuf, la valeur agréée ou une indemnisation fondée sur la valeur au jour du sinistre peuvent aussi produire des résultats très différents. La formule offerte doit être discutée en fonction de l’âge du bien, des modalités du contrat, d’une éventuelle franchise et de l’obligation de réparer ou de remplacer pour bénéficier de certaines indemnités.
Une semaine de camping au Québec, une traversée du Canada et un séjour hivernal prolongé en Floride ne soulèvent pas les mêmes questions. Avant un départ hors province ou hors pays, vérifiez le territoire assuré, la durée maximale d’absence, les limites de responsabilité, la procédure en cas de réclamation, les modalités de remorquage et les garanties d’assistance. Des montants ou documents particuliers peuvent être nécessaires pour votre itinéraire.
Si vous séjournez dans votre motorisé à temps plein ou si votre roulotte est votre résidence principale, informez-en le courtier. Certaines polices sont conçues pour les escapades saisonnières et d’autres usages nécessitent un produit différent. Une protection pour les effets personnels ou la responsabilité civile de la vie privée ne doit pas être présumée équivalente à celle d’une maison assurée.
Mettre un véhicule de loisir en location à des particuliers, le prêter contre rémunération ou le proposer sur une plateforme de partage n’est pas forcément couvert par une police de loisirs personnels. La location à autrui doit être déclarée avant de publier l’annonce ou de remettre les clés. Selon le véhicule et l’assureur, il peut être nécessaire de souscrire une protection spéciale ou un contrat distinct.
Une garantie fournie par une plateforme ne doit pas être confondue avec la garantie de votre police personnelle. Examinez les conditions pendant la remise des clés, les essais routiers, l’utilisation du locataire, les dégâts au contenu, les franchises, les dommages au véhicule et la responsabilité envers les tiers. Pour les véhicules hors route, les règles de location, d’âge, de permis et de formation peuvent également s’appliquer. Consultez les règles de location de VHR publiées par Québec.ca.
Les conversions « van life », ajouts de panneaux solaires, batteries au lithium, installations au propane, suspensions rehaussées, chenilles, compartiments de rangement ou remorques fabriquées sur mesure peuvent affecter la valeur et les critères d’acceptation. Les modifications ne sont pas nécessairement refusées, mais leur existence, leur qualité et leur conformité doivent être communiquées. Fournissez des photos, factures, descriptions techniques et documents d’inspection lorsqu’ils sont demandés.
Une augmentation du coût d’acquisition n’augmente pas automatiquement le montant que paiera l’assureur après une perte totale. La somme assurée et les modalités d’indemnisation doivent refléter ce qui est convenu. Les accessoires amovibles sont parfois soumis à des limites indépendantes.
Un dossier complet accélère la recherche et limite les allers-retours. Vous n’avez pas besoin de connaître le vocabulaire de toutes les polices; l’important est de fournir les faits exacts.
Pour une roulotte fixe, ajoutez la valeur et la nature des annexes, terrasse, cabanon, installations et l’occupation prévue. Pour un motorisé, précisez si vous comptez traverser la frontière ou vivre à bord. Pour un VHR, notez si une vignette de sentier ou d’autres assurances s’appliquent, sans présumer qu’elles remplacent vos besoins réels.
En cas de blessures en motoneige ou VTT, ne supposez pas que le régime public de la SAAQ intervient comme lors d’un accident d’automobile. Les règles d’admissibilité comportent des exclusions et des exceptions : consultez les explications officielles de la SAAQ et faites vérifier votre situation.
Vous pouvez remplir plusieurs formulaires en ligne et recevoir des prix difficiles à comparer. Un courtier en assurance de dommages peut plutôt vous aider à clarifier le besoin avant de choisir une protection. L’analyse ne porte pas seulement sur l’objet assuré : elle tient compte de votre utilisation, de vos lieux de remisage, de vos voyages et des éléments particuliers qu’un formulaire générique ne prévoit pas toujours.
Chez Union Assurances, votre demande est traitée par notre cabinet de courtage. Nous n’avons pas vocation à vendre votre demande comme une simple liste de coordonnées à des cabinets indépendants. Selon votre risque et les marchés auxquels nous avons accès, nous pouvons rechercher des propositions, expliquer les différences importantes et vous aider à comprendre les limites du contrat envisagé. L’acceptation et la disponibilité des garanties demeurent soumises aux assureurs.
Vous possédez aussi une auto, une maison, un chalet ou un bateau? Nous pouvons examiner les interactions pertinentes entre vos assurances, sans prétendre qu’un contrat les remplace tous. Notre page assurance automobile explique les garanties routières; notre page assurance habitation traite les protections des résidences et des biens. Pour le nautisme, consultez en attendant la catégorie spécialisée notre page assurance bateau.
Vous voulez une soumission d’assurance pour un motorisé, une roulotte, un VTT, un côte-à-côte, une motoneige ou une moto? Indiquez le type exact de véhicule, sa valeur et son usage dans le formulaire de cette page. Notre équipe pourra vérifier les options accessibles et les renseignements nécessaires à une comparaison utile. Votre prochaine escapade devrait commencer par de l’enthousiasme, pas par une incertitude sur votre couverture.
Quelques points à connaître pour mieux comprendre cette assurance et préparer votre échange avec un courtier.
Le propriétaire d'un véhicule hors route doit détenir une assurance de responsabilité civile d'au moins 1 000 000 $ au Québec. Elle vise les dommages dont il pourrait être responsable envers autrui, selon les conditions du contrat. Les dommages à son propre VTT ou à sa motoneige ne sont pas automatiquement assurés. La règle est indiquée sur Québec.ca et par la SAAQ.
La responsabilité civile liée à une remorque attelée peut, dans certaines circonstances, relever du contrat du véhicule tracteur. En revanche, cela ne veut pas dire que la roulotte elle-même est protégée contre la collision, le vol, l'incendie ou les dommages de tempête. Demandez une vérification des garanties propres à la roulotte, à ses annexes et à son contenu.
Un motorisé est un véhicule autopropulsé, utilisé pour circuler et pour séjourner; il peut nécessiter des garanties routières et des protections des installations habitables. Une roulotte est tractée ou stationnaire et demande une analyse particulière de sa valeur, de son transport, de son occupation, de ses annexes et de sa responsabilité. Les formulaires et garanties disponibles varient selon les assureurs.
Il n'existe pas de prix unique crédible pour les motorisés, roulottes, motos, VTT et motoneiges. La prime dépend notamment du modèle, de la valeur, de l'usage, des conducteurs, du lieu de garde, des garanties, des franchises et de l'assureur. Pour comparer les coûts, demandez des soumissions comportant des limites et des protections équivalentes.
Pas nécessairement. La responsabilité civile vise principalement les réclamations de tiers. De plus, le régime public de la SAAQ n'indemnise généralement pas les blessures subies dans un accident de véhicule hors route, sauf certaines exceptions, notamment lorsqu'un véhicule routier en mouvement couvert par le régime est impliqué. Une protection privée contre les accidents ou une assurance personnelle peut mériter une analyse distincte.
Des modalités de remisage ou de suspension de certaines garanties existent dans des cas précis, selon le type de contrat. Mais votre véhicule entreposé reste exposé au vol, à l'incendie et à d'autres dommages. Vérifiez toujours ce qui demeure couvert, les obligations légales pertinentes et la procédure de réactivation avant de reprendre la circulation.
Non. Une garantie de responsabilité civile ne protège pas automatiquement votre propre véhicule contre le vol. Il faut vérifier la protection de dommages applicable, les exclusions, les franchises, les obligations d'antivol, le lieu de remisage déclaré et les accessoires couverts. Le contrat écrit détermine l'indemnisation.
C'est possible selon les produits et critères des assureurs, mais l'occupation doit être déclarée correctement. Une roulotte fixe au camping, une résidence saisonnière et un motorisé habité à temps plein ne présentent pas le même risque. La responsabilité des lieux, les annexes, les biens et les conditions d'occupation doivent être évalués.
Une police pour l'usage récréatif personnel ne couvre pas nécessairement la location ou le prêt contre rémunération. Contactez votre courtier avant de publier une annonce ou de remettre le véhicule. Les conditions des plateformes et les règles applicables aux véhicules hors route sont distinctes de celles de votre assurance personnelle.
Prévoyez la marque, le modèle, l'année, le numéro de série, la valeur d'achat ou de remplacement, les accessoires et les coordonnées de remisage. Ajoutez l'utilisation envisagée, les conducteurs, les voyages hors Québec, le financement, les modifications, l'occupation et les protections souhaitées. Des photos ou des factures peuvent aider pour les véhicules modifiés ou de grande valeur.
Pour aller plus loin

Comparez les garanties pour votre quad selon les sentiers, la valeur du véhicule et votre utilisation réelle.
Découvrir cette assurance→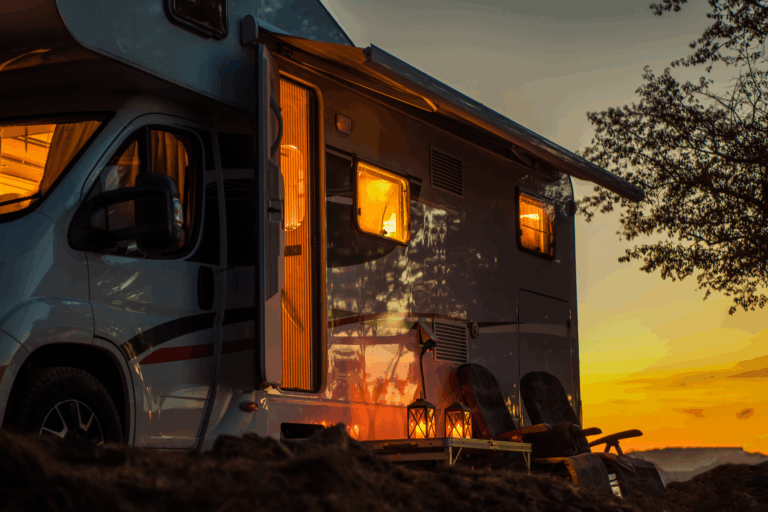
Roulotte de voyage ou motorisé : comparez les garanties du véhicule, des équipements et de vos séjours.
Découvrir cette assurance→
Responsabilité, vol, collision et remisage : examinez les garanties selon votre motoneige et vos trajets.
Découvrir cette assurance→Comparez la responsabilité civile, les dommages, les accessoires et les franchises selon votre moto.
Découvrir cette assurance→